📑 Sumário deste guia
- O que a seguradora entende por carro com turbo ou preparado
- Por que seguradoras grandes recusam carro preparado
- Quem aceita seguro para carro com turbo em 2026
- Faixa de preço para seguro de carro preparado
- O que reprova na vistoria prévia
- Declarar ou omitir a modificação
- Como regularizar o turbo no DETRAN
- Veredito por perfil de motorista
- Tire suas dúvidas
Atualizado em setembro de 2026. Seguro auto para carro com turbo ou preparado em 2026 só é aceito por seguradoras especializadas e após vistoria prévia detalhada, porque o risco de sinistro e o valor de cotação mudam quando o motor foi modificado. Quem instala turbo, troca ECU, amplia injeção ou prepara o carro para mais de 250 cavalos precisa declarar a modificação, pagar prêmio a partir de 30 a 80 por cento acima do valor de um carro original equivalente e contar com negativa da vistoria se a alteração não estiver regularizada no DETRAN. Este guia mostra quem aceita, quanto custa na faixa real de mercado e o que reprova na vistoria.
O que a seguradora entende por carro com turbo ou preparado
Para a seguradora, “carro preparado” não é só o que tem turbo instalado: abrange qualquer alteração que mude a potência original, a curva de torque ou o comportamento dinâmico do veículo. Entram nesse grupo troca de ECU (chip de potência), mudança de turbo, preparação de motor aspirado para alta rotação, troca de sistema de inuição, alteração de diferencial, sistemas de óxido nitroso (NOS) e reprogramações que aumentem a potência homologada em mais de 10 por cento. Seguro cobre, em tese, o valor de mercado do bem segurado, mas a cobertura é limitada pelo perfil de risco declarado, segundo a Superintendência de Seguros Privados (SUSEP).
Por que seguradoras grandes recusam carro preparado
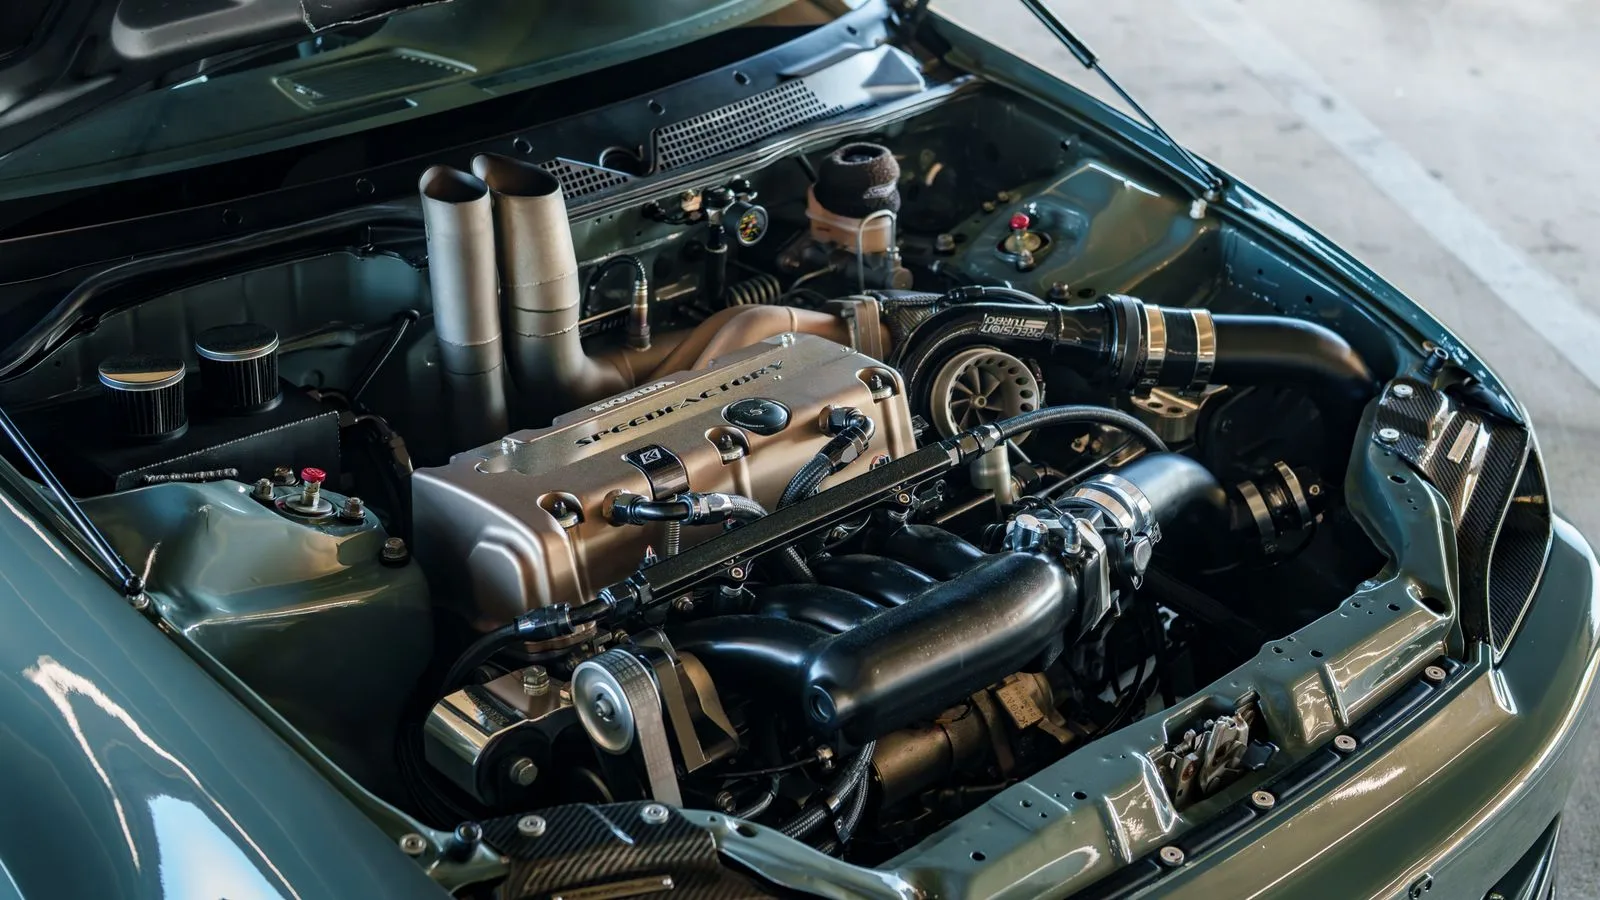
As grandes seguradoras (SulAmérica, Porto Seguro, Bradesco Seguros, Itaú, Zurich) têm política restritiva para modificação estrutural porque três indicadores pesam: frequência de sinistro é maior em carros preparados segundo dados públicos das próprias operadoras, peças de reposição são mais caras e menos disponíveis, e avaliação de perito em caso de perda total fica comprometida por falta de tabela Fipe específica. Em cotação direta, a recusa aparece já no primeiro filtro de risco; quando há aceite, a franquia sobe e a indenização pode ficar limitada ao valor de veículo original, não ao valor do conjunto preparado.
Quem aceita seguro para carro com turbo em 2026
Operadoras que costumam emitir apólice para carro preparado são as que têm produto de seguro custom ou que trabalham com inspeção presencial rigorosa. No Brasil, três caminhos costumam funcionar: Loovi, que opera como seguradora digital com cobertura 100 por cento Fipe para perfis modificados e aceita carros preparados com inspeção foto digital via cotação online; Azul Seguros, com produto de seguro auto custom para veículos modificados; e seguradoras de nicho como Indiana Seguros, Mapfre e Liberty, que analisam caso a caso mediante vistoria. A aceitação depende do laudo do perito e da nota fiscal das peças.
Faixa de preço para seguro de carro preparado
O prêmio varia muito conforme o perfil, mas existe referência de mercado. O levantamento considera três perfis de seguro auto com cobertura compreensiva para um veículo de 80 mil a 150 mil reais, ano 2020 a 2024.
| Perfil do veículo | Faixa de prêmio anual (particular) | Faixa com uso de app | Franquia típica |
|---|---|---|---|
| Original de fábrica, 1.0 a 1.6 | a partir de 2.800 a 5.500 reais | a partir de 6.500 a 12.000 reais | normal, 5 a 10 por cento do valor |
| Com turbo homologado e laudo | a partir de 5.500 a 11.000 reais | a partir de 10.000 a 18.000 reais | ampliada, 10 a 15 por cento |
| Preparado fora da homologação | recusa na maioria das operadoras | recusa na maioria das operadoras | não se aplica |
Valores de referência coletados em cotação direta. Use como estimativa, pois cada seguradora avalia o veículo de forma personalizada.
O que reprova na vistoria prévia
Antes de emitir a apólice, a seguradora exige vistoria foto ou presencial. Itens que reprovam: turbo instalado sem homologação no DETRAN, ausência de nota fiscal das peças, alteração de chassi ou numeração do motor, ausência de itens obrigatórios (faróis, limpador, cinto de três pontos em todos os bancos), adesivos excessivos cobrindo vidros, pintura fora do padrão sem nota de martelinho, e documentação vencida. Se o carro passa na vistoria com motor preparado mas sem registro, o perito retém a liberação até que o cliente apresente laudo de regularização junto ao órgão de trânsito.
Declarar ou omitir a modificação
Omitir é a pior escolha e a base jurídica para negar sinistro é o artigo 769 do Código Civil Brasileiro, que trata da perda de direito por omissão de informação relevante. Na prática, se a seguradora descobre o turbo em caso de sinistro (perícia fotográfica, registro da oficina, rastreador, ou cruzamento com base de oficinas credenciadas), a indenização é negada e o prêmio é devolvido parcialmente, conforme permite a SUSEP em casos de agravamento de risco não declarado. Declarar a preparação, pagar prêmio ajustado e fazer vistoria honesta é sempre mais barato que brigar judicialmente depois.
Como regularizar o turbo no DETRAN
O caminho para legalizar turbo ou preparação de motor começa com laudo de vistoria técnica em empresa credenciada pelo INMETRO, seguido de aprovação pelo DETRAN do estado e emissão de novo CRLV com observação da modificação. O custo total do processo costuma variar de 1.500 a 4.500 reais conforme o estado e a complexidade da preparação, e a documentação inclui nota fiscal das peças, ART do engenheiro mecânico responsável e certificado de segurança veicular. Sem essa etapa, o seguro pode ser recusado na vistoria prévia.
Veredito por perfil de motorista
Para o proprietário de carro original: faça seguro comum e mantenha a tranquilidade. Para o entusiasta com turbo homologado e laudo: declare a modificação, cotar com seguradora que aceite perfil custom e espere prêmio na faixa de 5.500 a 11.000 reais anuais para carro particular. Para o motorista que usa carro preparado em aplicativo: a Loovi é a melhor opção, pois cobre 100 por cento Fipe, aceita perfis modificados e cobra mensalmente. Para quem omitiu a preparação na apólice atual: regularize o carro primeiro, depois migre para seguradora compatível antes de renovar, evitando sinistro negado.
Tire suas dúvidas
Seguradora pode cancelar apólice se descobrir o turbo depois?
Pode alegar perda de direito por omissão de informação relevante e negar o sinistro, conforme artigo 769 do Código Civil. O mais comum é negar o sinistro e devolver parte do prêmio, em vez de cancelar retroativamente, mas o segurado perde a classe de bônus e fica com nome no cadastro de recusa, dificultando novas cotações.
Seguro cobre turbo e peças modificadas em caso de sinistro?
Só cobre se declarado na proposta e aceito pela vistoria prévia. A indenização segue o valor de mercado das peças somado ao valor da mão de obra, mas seguradoras costumam aplicar depreciação sobre itens modificados. A Loovi opera com cobertura 100 por cento Fipe, o que tende a ser mais justo para perfis com preparação.
Quanto custa seguro para carro com turbo em média?
A faixa para carro particular é de 5.500 a 11.000 reais anuais para veículo de 80 a 150 mil reais, segundo cotação direta em seguradoras que aceitam. Para uso em aplicativo, a faixa sobe para 10 a 18 mil reais anuais. Confirme em cotação porque cada operadora avalia perfil e histórico de forma personalizada.
Seguro de carro preparado vale a pena?
Vale porque o valor investido em preparação (turbo, ECU, injeção, freios reforçados) pode ultrapassar 50 mil reais, valor que fica desprotegido em caso de roubo, colisão ou perda total sem seguro. O prêmio anual costuma ser inferior a 20 por cento do investimento em peças.
Posso fazer seguro com carro rebaixado e com turbo ao mesmo tempo?
Pode, mas a soma de modificações tende a reduzir o leque de seguradoras. Operadoras de nicho custom costumam aceitar o combo, enquanto grandes seguradoras recusam. Espere prêmio na faixa superior da tabela e vistoria presencial obrigatória.
Seguro cobre motor preparado se quebrar sozinho?
Cobertura compreensiva cobre pane mecânica em alguns casos, mas pane de motor preparado por uso esportivo quase sempre é considerada desgaste natural e fica fora da cobertura. Leia a apólice e pergunte sobre cláusula de cobertura para defeito mecânico antes de fechar.
Posso usar carro com turbo em Uber ou 99?
Pode, mas o seguro precisa ser declarado como uso comercial e a seguradora precisa aceitar uso de aplicativo para veículo preparado. Pouquíssimas seguradoras combinam essas duas variáveis; a Loovi é referência nesse perfil específico.
Carro com turbo sem nota fiscal das peças aceita seguro?
Em geral não. A nota fiscal é exigida para comprovar origem das peças e ausência de adulteração. Sem nota, a seguradora tende a recusar ou exigir laudo técnico complementar, o que encarece e atrasa a contratação.
Como declarar turbo no seguro auto?
Na proposta, no campo de modificações, informe tipo de modificação (turbo, ECU, injeção), potência estimada, laudo do DETRAN e nota fiscal das peças. A seguradora faz vistoria e recalcula o prêmio. Omitir é o pior caminho, porque cria base jurídica para negar sinistro.
Faça a cotação e veja seu preço em minutos
A Loovi aceita os perfis que as grandes seguradoras recusam ou acham caro, com avaliação 100% da Fipe e pagamento mês a mês.
- ✅ Avaliação 100% da tabela Fipe
- ✅ Pagamento mês a mês, sem comprometer o cartão
- ✅ Aceita os perfis que as grandes recusam
Cotação online, em poucos minutos e sem compromisso. Link de parceria.
Especialista em seguros de automóvel e proteção veicular, com foco em motoristas de aplicativo, táxi e veículos de perfil difícil de segurar. Acompanha o mercado de seguro auto, as regras da SUSEP e as coberturas das principais seguradoras do Brasil, traduzindo apólice e letra miúda em orientação prática para o leitor contratar a proteção certa sem pagar a mais nem cair em armadilha de cobertura negada.
Atualizado em 15 de setembro de 2026